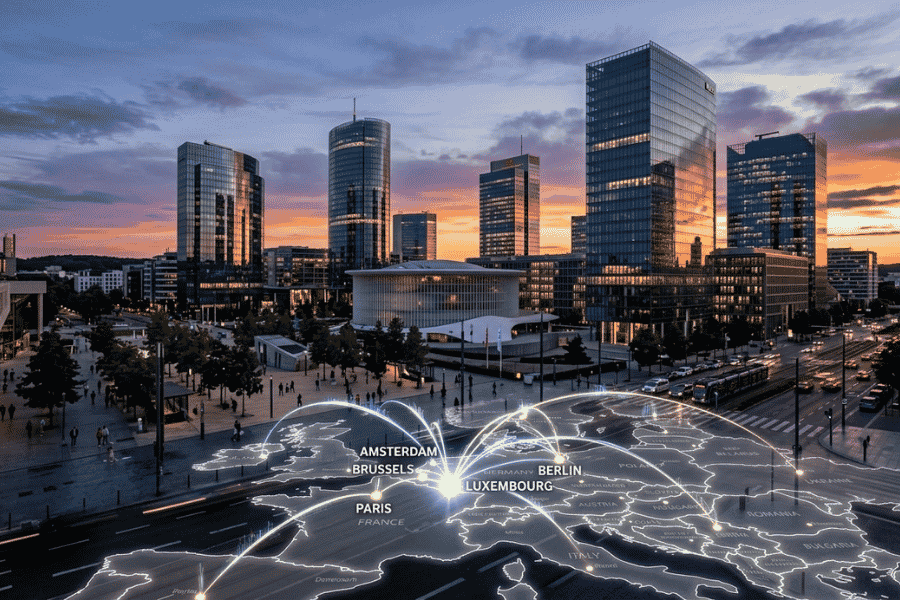
Business en Europe : le Luxembourg, 1er choix des patrons
S’implanter au-delà de ses frontières domestiques représente un tournant délicat pour n’importe quel dirigeant. En effet, entre instabilité fiscale, rigidités administratives et incertitudes géopolitiques, le choix d’un ancrage continental ne tolère aucune approximation. Certes, le Grand-Duché de Luxembourg concentre depuis plusieurs décennies les sièges de groupes mondiaux et de start-up à forte croissance. Cependant, son attractivité ne se résume plus à une simple équation fiscale. En réalité, elle repose avant tout sur un écosystème juridique prévisible, une neutralité transfrontalière unique et une culture du pragmatisme économique.
Un carrefour stratégique au cœur du marché unique
Tout d’abord, le Luxembourg bénéficie d’une position géographique très privilégiée. Situé à la jonction immédiate de l’Allemagne, de la France et du Benelux, le pays donne un accès direct aux marchés les plus dynamiques de l’Union européenne. Toutefois, son premier atout réside sans doute dans son capital humain.
Dans les bureaux de Kirchberg ou de la Cloche d’Or, les équipes jonglent quotidiennement entre quatre ou cinq langues. Ce multilinguisme n’est absolument pas un argument marketing. Au contraire, il façonne la réalité opérationnelle de chaque entreprise. Ainsi, un dirigeant français ou scandinave peut y recruter des cadres polyglottes. Ces derniers sont capables de négocier des contrats en allemand, de gérer des contentieux en anglais et de traiter avec l’administration en français.
De plus, une grande solidité macroéconomique s’ajoute à cette flexibilité linguistique :
-
Notation maximale : Une note financière AAA est maintenue sans interruption par toutes les agences de notation (S&P, Moody’s, Fitch).
-
Endettement maîtrisé : Le ratio de dette publique figure parmi les plus bas de la zone euro, restant sous la barre des 30 % du PIB.
-
Paix sociale : Le modèle social repose sur le dialogue. Par conséquent, cela limite fortement les mouvements de grève qui paralysent d’autres économies européennes.
Flexibilité contractuelle et sécurité juridique : la force du droit des sociétés
D’autre part, la modernisation de la loi sur les sociétés commerciales a doté le Grand-Duché d’un cadre très flexible. Ce cadre s’adapte parfaitement aux exigences du capital-investissement et des multinationales. Qu’il s’agisse de la SARL (accessible dès 12 000 euros de capital) ou de la SA, le droit luxembourgeois autorise une grande liberté statutaire.
En effet, les fondateurs peuvent émettre des actions sans droit de vote ou organiser des classes d’actions sur mesure. Ils peuvent également instaurer des pactes d’associés très spécifiques. De ce fait, cette souplesse permet d’accueillir des investisseurs institutionnels sans jamais perdre le contrôle opérationnel de l’entreprise.
Arbitrage comptable : LuxGAAP ou IFRS ?
Lors de l’établissement des comptes annuels, les dirigeants bénéficient d’un choix stratégique fondamental :
-
Le référentiel LuxGAAP : Ce modèle est idéal pour les structures commerciales et patrimoniales locales. Il applique des principes de prudence stricts, stabilise les bilans et simplifie le reporting fiscal auprès de l’Administration des contributions directes (ACD).
-
Les normes IFRS : Ces règles sont ouvertes aux holdings et aux groupes consolidés. Elles favorisent la valorisation des actifs à la juste valeur (fair value), ce qui facilite grandement les levées de fonds internationales et les sorties en bourse.
Grâce à cette double option, il devient très simple d’adapter la présentation des performances financières aux attentes précises des banques ou des fonds d’investissement.
Substance économique et directives ATAD : la fin des montages artificiels
Il faut souligner que l’époque des simples boîtes aux lettres au Grand-Duché est définitivement révolue. Sous l’impulsion des directives européennes anti-évasion fiscale (ATAD 1 et ATAD 2) et des recommendations de l’OCDE (BEPS), les régulateurs exigent désormais une substance économique réelle.
Par conséquent, pour prétendre aux conventions fiscales bilatérales, une structure luxembourgeoise doit démontrer une réalité opérationnelle incontestable :
-
Locaux réels : L’entreprise doit disposer de bureaux dédiés et proportionnés à son activité.
-
Équipes locales : Elle doit employer des salariés locaux ou des administrateurs résidents compétents.
-
Gouvernance effective : Les décisions stratégiques doivent être prises physiquement lors de conseils d’administration réunis au Luxembourg.
-
Comptes bancaires actifs : Les flux financiers liés à l’activité doivent passer par des comptes bancaires locaux réellement exploités.
En résumé, ignorer ces règles expose l’entreprise à de lourds redressements fiscaux et à des sanctions pour abus de droit dans les pays d’origine.
Sécuriser son implantation : l’accompagnement réglementaire dès le premier jour
En pratique, créer une entreprise au Grand-Duché demande une rigueur administrative totale. En effet, les étapes techniques se multiplient rapidement : obtention de l’autorisation d’établissement auprès du Ministère de l’Économie, immatriculation au Registre de Commerce et des Sociétés (RCS), et vérifications anti-blanchiment (AML/KYC).
Dès lors, pour réussir son implantation et gérer la conformité légale dès la création, s’appuyer sur une fiduciaire au Luxembourg agréée par l’Ordre est une étape non négociable. Effectivement, cette démarche protège les fondateurs contre les erreurs de qualification juridique, accélère le dialogue avec les banques de la place et garantit un déploiement opérationnel dans le respect absolu des lois en vigueur.
En conclusion, le Luxembourg demeure une terre d’accueil incomparable pour les entreprises ambitieuses. Néanmoins, une condition reste essentielle : il faut aborder ce marché avec professionnalisme, transparence et rigueur technique.